 6 ตุลาคม 2569
Key Takeaways
ที่ดินตาบอด คือแปลงที่ดินที่มีที่ดินของผู้อื่นล้อมรอบทุกด้านโดยไม่มีทางติดถนนสาธารณะ ส่งผลให้ราคาประเมินต่ำ และสถาบันการเงินส่วนใหญ่มักปฏิเสธการรับจำนำที่ดินตาบอด เนื่องจากมีความเสี่ยงสูงในการขายทอดตลาด อย่างไรก็ตาม เจ้าของที่ดินสามารถแก้ไขได้ด้วยการจดทะเบียนภาระจำยอม หรือขอเปิดทางจำเป็น เพื่อปรับสภาพโฉนดให้สมบูรณ์ก่อนนำไปยื่นขอสินเชื่อ หรือเลือกใช้ทางเลือกอื่นจากศรีสวัสดิ์ เงินสดทันใจ เช่น สินเชื่อทะเบียนรถยนต์ หรือสินเชื่อทะเบียนรถมอเตอร์ไซค์ เพื่อรับเงินด่วนฉุกเฉิน
หลายคนที่กำลังหมุนเงินไม่ทัน มีภาระค่าใช้จ่ายด่วนเข้ามา อาจนึกขึ้นได้ว่ามีโฉนดที่ดินเก็บไว้ แต่พอเช็กดูแล้วกลับพบว่าแปลงที่ดินนั้นเป็น “ที่ดินตาบอด” ที่ไม่มีทางเข้า-ออกสาธารณะ ทำให้เกิดความกังวลใจว่าจะนำไปเป็นหลักประกันเพื่อกู้เงินได้ไหม เดินไปสถาบันการเงินไหนก็อาจเจอคำตอบที่ไม่ชัดเจน
แม้ว่าในทางกฎหมายและระเบียบสถาบันการเงินส่วนใหญ่ แทบจะไม่มีผู้ให้บริการรายใดรับจำนอง ที่ดินตาบอดโดยตรง เนื่องจากความเสี่ยงสูง แต่หากมีความจำเป็นต้องใช้เงินด่วน การทำความเข้าใจว่าที่ดินตาบอด คืออะไรและส่งผลต่อราคาประเมินอย่างไร รวมถึงศึกษาแนวทางการแก้ไข จะช่วยให้สามารถปรับเปลี่ยนหลักทรัพย์ให้พร้อมสำหรับการยื่นขอสินเชื่อโฉนดที่ดินเปล่าได้อย่างถูกต้อง หรือแม้กระทั่งการสลับไปมองสินเชื่อประเภทอื่นที่มีอยู่ เพื่อให้วางแผนเข้าถึงเงินทุนได้อย่างถูกต้อง ไม่เสียเวลา สามารถมองเห็นทางเลือกทางการเงินที่เหมาะสมกับตัวเองได้มากที่สุด
ที่ดินตาบอดคืออะไร ส่งผลต่อราคาประเมินอย่างไร ?
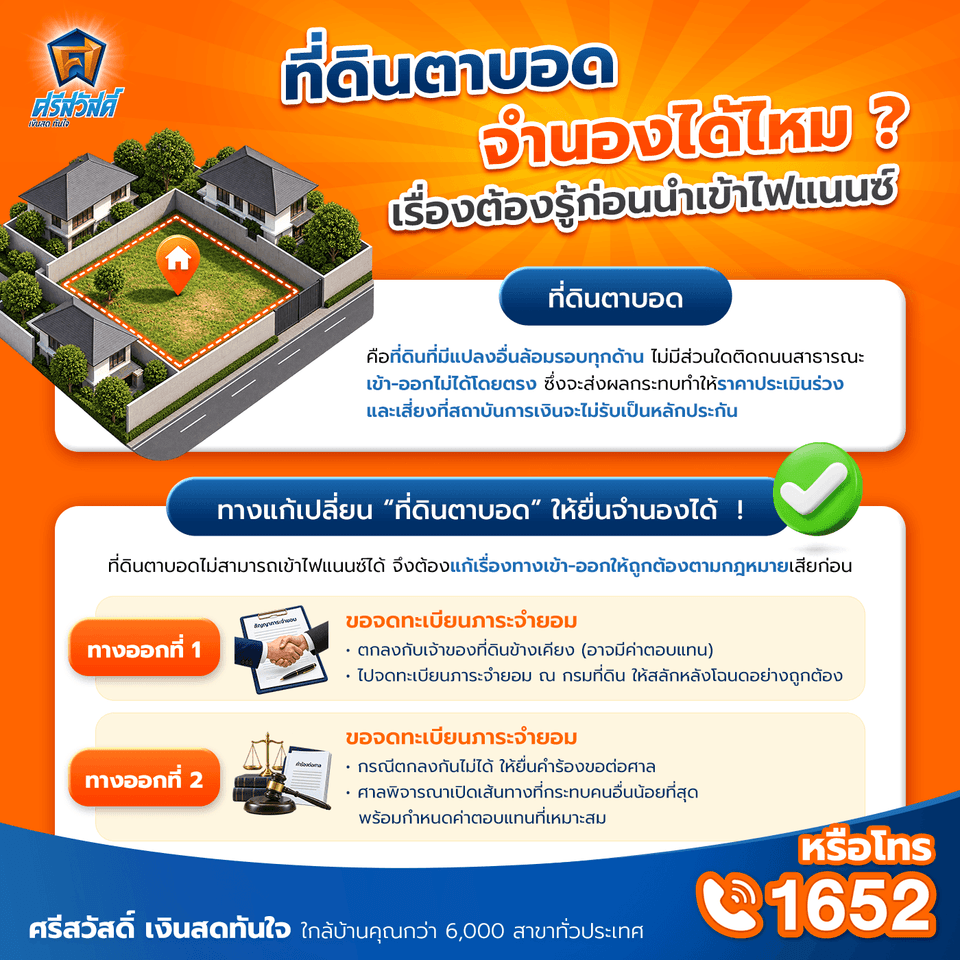
ที่ดินตาบอด คือแปลงที่ดินที่มีที่ดินของผู้อื่นล้อมรอบอยู่ทุกด้าน จนไม่มีส่วนหนึ่งส่วนใดของที่ดินติดกับทางสาธารณประโยชน์เลย ทำให้ไม่สามารถเดิน หรือขับขี่พาหนะเข้า-ออกสู่ถนนใหญ่ได้โดยตรง
ในทางประเมินหลักทรัพย์ ที่ดินลักษณะนี้จะมีราคาประเมินจากกรมธนารักษ์ รวมถึงราคาซื้อขายในตลาดต่ำกว่าที่ดินปกติที่ติดถนนค่อนข้างมาก สาเหตุสำคัญมาจากข้อจำกัดด้านการใช้งาน การพัฒนาพื้นที่ และประโยชน์ในการสัญจร เมื่อราคาประเมินต่ำและมีความเสี่ยงเรื่องสิทธิการใช้งาน สถาบันการเงินและบริษัทเอกชนส่วนใหญ่จึงเพิ่มความระมัดระวังในการรับเป็นหลักประกันสินเชื่ออย่างเข้มงวด
ทำไมสถาบันการเงินถึงปฏิเสธที่ดินตาบอด ?
เหตุผลสำคัญที่ทำให้ผู้ให้บริการสินเชื่อ หรือธนาคารส่วนใหญ่ไม่รับจำนำที่ดินตาบอด มีปัจจัยหลักอยู่ 3 ประการ ดังนี้
- ความเสี่ยงในการบังคับจำนอง : หากในอนาคตผู้กู้เกิดปัญหาไม่สามารถชำระหนี้ตามสัญญาได้ สถาบันการเงินที่รับจำนองไว้จะต้องนำที่ดินแปลงดังกล่าวออกขายทอดตลาด แต่ที่ดินที่ไม่มีทางเข้า-ออกมักจะหาผู้ซื้อต่อได้ยากมาก หรืออาจขายไม่ได้เลย
- ปัญหาข้อพิพาทเรื่องทางเข้า-ออก : ที่ดินตาบอดเสี่ยงต่อการเกิดปัญหาฟ้องร้อง หรือกระทบกระทั่งกับเจ้าของที่ดินแปลงข้างเคียง หากไม่มีการทำนิติกรรมเรื่องทางเข้า-ออกไว้ให้ชัดเจนตั้งแต่แรก
- มูลค่าหลักทรัพย์ที่ไม่แน่นอน: สถาบันการเงินมักจะกดราคาประเมินลงต่ำมาก ส่งผลให้วงเงินสินเชื่อที่คำนวณได้อาจน้อยเกินไปจนไม่คุ้มกับค่าธรรมเนียมการประเมินและการทำสัญญา
ที่ดินตาบอดเข้าธนาคาร หรือจำนองได้ไหม ทำอะไรได้บ้าง ?
หากถามว่าที่ดินตาบอดเข้าไฟแนนซ์ได้ไหม ? คำตอบคือ ไม่สามารถนำไปจำนองได้ในทันที เว้นแต่จะได้ทำการแก้ไขเรื่องทางเข้า-ออกให้ถูกต้องตามกฎหมายเสียก่อน โดยมี 2 แนวทางหลัก ดังนี้
1. การขอจดทะเบียนภาระจำยอม
เจรจาตกลงกับเจ้าของที่ดินแปลงข้างเคียงเพื่อขอเปิดทางเข้า-ออก ซึ่งอาจมีการจ่ายเงินตอบแทนตามตกลง แล้วเดินทางไปทำเรื่องจดทะเบียนภาระจำยอม ณ สำนักงานกรมที่ดิน เพื่อให้สลักหลังโฉนดที่ดินอย่างเป็นทางการว่าที่ดินแปลงนี้มีสิทธิ์ใช้ทางเข้า-ออกนั้นอย่างถูกต้องตามกฎหมาย
2. การขอเปิดทางจำเป็น
หากไม่สามารถเจรจาตกลงกับเจ้าของที่ดินรอบข้างได้ สามารถร้องขอต่อศาลเพื่อเปิดทางจำเป็นออกสู่ทางสาธารณะตามที่ประมวลกฎหมายแพ่งและพาณิชย์กำหนดไว้ โดยศาลจะเป็นผู้พิจารณาเส้นทางที่สร้างความเสียหายแก่ที่ดินข้างเคียงน้อยที่สุด และกำหนดค่าตอบแทนที่เหมาะสม
เมื่อโฉนดมีการบันทึกเรื่องทางเข้า-ออกหรือสลักหลังภาระจำยอมเรียบร้อยแล้ว ที่ดินแปลงนั้นจะมีสภาพสมบูรณ์ พร้อมใช้นำไปยื่นขอสินเชื่อเพื่อรับเงินก้อนมาหมุนเวียนได้ อย่างไรก็ตาม การพิจารณาอนุมัติวงเงินสินเชื่อจะขึ้นอยู่กับดุลยพินิจ เกณฑ์การประเมินหลักทรัพย์ รวมถึงเงื่อนไขของแต่ละธนาคาร หรือสถาบันการเงินเป็นสำคัญ
หากที่ดินเป็นที่ดินตาบอด มีทางเลือกทางการเงินอย่างไรบ้าง ?
กรณีที่โฉนดยังคงเป็นที่ดินตาบอดและยังอยู่ในช่วงดำเนินการแก้เรื่องทางเข้า-ออก แต่มีความจำเป็นต้องใช้เงินหมุนเวียนฉุกเฉินสามารถเข้าไปปรึกษาที่ศรีสวัสดิ์ เงินสดทันใจก่อนได้ หรือพิจารณาเปลี่ยนไปใช้หลักประกันประเภทอื่นที่มีอยู่ จากศรีสวัสดิ์ เงินสดทันใจ เช่น
- สินเชื่อทะเบียนรถยนต์ : หากมีรถยนต์ที่ใช้อยู่ในชีวิตประจำวัน สามารถนำเล่มทะเบียนรถมาขอสินเชื่อได้ง่าย อนุมัติไว ให้วงเงินสูงได้เงินก้อนไปหมุนเวียนโดยที่ยังมีรถไว้ใช้ตามปกติ
- สินเชื่อทะเบียนรถมอเตอร์ไซค์ : ทางเลือกยอดนิยมสำหรับผู้ที่ต้องการเงินทุนหมุนเวียนจำนวนไม่สูงมาก ใช้เพียงเล่มทะเบียนรถจักรยานยนต์ก็อนุมัติรับเงินไวใน 10 นาที* ได้เงินด่วนไปใช้จ่ายทันใจ
- สินเชื่อบ้านและอสังหาริมทรัพย์อื่นที่ติดทางสาธารณะ : หากมีบ้าน ทาวน์โฮม หรืออาคารพาณิชย์ที่มีทางเข้า-ออกถูกต้องตามกฎหมาย ก็สามารถนำมาใช้เป็นหลักประกันเพื่อรับวงเงินก้อนใหญ่สู้ทุกวิกฤตได้เช่นกัน
เช็กโฉนดตัวเองได้ง่าย ก่อนนำไปยื่นขอสินเชื่อ
ก่อนที่จะเดินทางไปยื่นเรื่องขอสินเชื่อ เพื่อไม่ให้เสียเวลา สามารถตรวจสอบลักษณะโฉนดที่ดินเบื้องต้นด้วยตัวเองได้ ดังนี้
- ดูรูปแปลงในหน้าโฉนด : ตรวจสอบว่ามีระบุทางสาธารณประโยชน์ ถนน หรือลำห้วยติดกับขอบที่ดินหรือไม่
- เช็กสารบัญด้านหลังโฉนด : ตรวจสอบรายการสลักหลังว่า มีการบันทึกข้อความเรื่อง “ภาระจำยอม” เพื่อใช้เป็นทางเข้า-ออกแล้วหรือยัง
- สำรวจพื้นที่จริง : สภาพแวดล้อมจริงต้องมีทางสัญจรที่รถยนต์ หรือรถจักรยานยนต์เข้า-ออกได้จริง ไม่ใช่ทางเดินเท้าแคบ ๆ ทางชั่วคราว หรือเป็นที่ดินร้างปิดตาย
หมดกังวลเรื่องภาระทางการเงิน เลือกบริการสินเชื่อกับศรีสวัสดิ์ เงินสดทันใจ
หากจัดเตรียมเอกสารและแก้ไขเรื่องทางเข้า-ออกเรียบร้อยแล้ว หรือต้องการนำทรัพย์สินอื่นมาเปลี่ยนเป็นเงินทุนหมุนเวียน สามารถมองหาบริการกู้เงินใกล้ฉันเพื่อรับคำแนะนำอย่างตรงไปตรงมา
ศรีสวัสดิ์ เงินสดทันใจ พร้อมให้บริการสินเชื่อโฉนดที่ดินเปล่า บ้าน รถยนต์ รถจักรยานยนต์ เพื่อช่วยให้สามารถเข้าถึงเงินกู้ที่ถูกต้องตามกฎหมายได้ง่าย ให้วงเงินสูง ดอกเบี้ยเป็นธรรม ทำสัญญาแล้วได้คู่สัญญาทันที ตอบโจทย์ทุกความต้องการจากประสบการณ์กว่า 40 ปีในวงการสินเชื่อ ที่ยึดคติการทำงาน “มั่นใจ โปร่งใส และถูกกฎหมาย” พร้อมเติบโต คู่ชาวไทย ไม่ต้องใช้คนค้ำประกันและไม่ต้องโอนเปลี่ยนชื่อหลังโฉนด ให้ยังคงเป็นเจ้าของและใช้ประโยชน์บนที่ดินได้ตามปกติ โดยสามารถประเมินวงเงินเบื้องต้นได้ฟรีผ่านเว็บไซต์หรือแอปพลิเคชัน “ศรีสวัสดิ์” รู้ผลไวใน 1 นาที (รองรับทั้งระบบ iOS และ Android) หรือเข้ามาปรึกษาได้ที่ “ศ. ศาลาสีส้ม” สินเชื่อใกล้ฉัน ณ สาขาใกล้บ้านกว่า 6,000 สาขาทั่วประเทศ พร้อมติดตามข้อมูลข่าวสารผ่าน LINE Official: @srisawad และ Call Center โทร 1652 ได้ตลอดเวลาทำการ
หมายเหตุ :
- กู้เท่าที่จำเป็นและชำระคืนไหว
- สินเชื่อบ้านและที่ดิน อัตราดอกเบี้ยที่แท้จริง 14.61% - 15.00% ต่อปี ระยะเวลาผ่อนสูงสุด 120 งวด
- สินเชื่อทะเบียนรถมอเตอร์ไซค์ อัตราดอกเบี้ยที่แท้จริง 15.27% - 24% ต่อปี ระยะเวลาผ่อนสูงสุด 36 งวด
- สินเชื่อทะเบียนรถยนต์ อัตราดอกเบี้ยที่แท้จริง 15.27% - 24% ต่อปี ระยะเวลาผ่อนสูงสุด 54 งวด
- ระยะเวลาการได้รับโฉนดคืนภายใน 15 วันทำการหลังชำระยอดปิดบัญชี
- ระยะเวลาการได้รับเล่มคืนภายใน 10 วันทำการหลังชำระยอดปิดบัญชี
- เงื่อนไขอนุมัติสินเชื่อเป็นไปตามที่บริษัทฯ กำหนด ลูกค้าควรศึกษาข้อมูลก่อนทำสินเชื่อทุกครั้ง
ข้อมูลอ้างอิง
คำถามที่พบบ่อยเกี่ยวกับที่ดินตาบอดและการขอสินเชื่อ (FAQs)
Q : สรุปแล้ว ที่ดินตาบอดกู้ได้ไหมและนำไปจำนองที่ไหนได้บ้าง ?
A : ในสภาพเดิมที่เป็นที่ดินตาบอดโดยไม่มีทางเข้า-ออกสู่ทางสาธารณะ จะไม่สามารถนำมาใช้จำนอง หรือขอสินเชื่อได้ แต่หากดำเนินการขอจดสิทธิภาระจำยอม หรือร้องขอเปิดทางจำเป็นจนมีการสลักหลังโฉนดอย่างถูกต้องแล้ว จึงจะสามารถนำมายื่นขอสินเชื่อเพื่อประเมินวงเงินได้ตามปกติกับสถาบันการเงินและผู้ให้บริการสินเชื่อ อย่างไรก็ตาม แม้จะดำเนินการแก้ไขเรื่องทางเข้า-ออกสลักหลังโฉนดเรียบร้อยแล้ว การพิจารณาอนุมัติวงเงินและผลการกู้เงินก็ยังต้องขึ้นอยู่กับหลักเกณฑ์ ดุลยพินิจ รวมถึงเงื่อนไขของสถาบันการเงิน หรือผู้ให้บริการสินเชื่อเป็นสำคัญ
นอกจากนี้ กระบวนการแก้ไขเรื่องทางเข้า-ออกของที่ดินตาบอดมักต้องใช้ระยะเวลานานในการเจรจาหรือดำเนินการทางกฎหมาย หากมีความจำเป็นต้องใช้เงินด่วนทันใจ ศรีสวัสดิ์ เงินสดทันใจ แนะนำให้เลือกใช้หลักประกันประเภทอื่นที่มีอยู่แทน เช่น สินเชื่อทะเบียนรถยนต์ หรือสินเชื่อทะเบียนรถมอเตอร์ไซค์ ซึ่งเป็นทางเลือกที่สะดวก รวดเร็ว อนุมัติไว ไม่ต้องเสียเวลาแก้ปัญหาที่ดิน ช่วยให้รับเงินก้อนไปหมุนเวียนใช้จ่ายได้อย่างรวดเร็ว โดยสามารถประเมินวงเงินสินเชื่อเบื้องต้นก่อนยื่นเรื่องได้ทันที
Q : การขอจดทะเบียนภาระจำยอมกับการขอเปิดทางจำเป็น ต่างกันอย่างไร ?
A : ภาระจำยอมเกิดจากการตกลงยินยอมกันระหว่างเจ้าของที่ดินทั้งสองฝ่ายแล้วไปทำเรื่องสลักหลังโฉนดที่กรมที่ดิน ส่วนทางจำเป็นคือกรณีที่ไม่สามารถตกลงกันได้ จึงต้องร้องขอต่อศาลให้มีคำสั่งเปิดทางเข้า-ออกตามที่กฎหมายกำหนด
Q : ที่ดินตาบอดมีโอกาสปรับราคาประเมินให้สูงขึ้นได้หรือไม่ ?
A : สามารถปรับสูงขึ้นได้หากได้รับการแก้ไขเรื่องทางเข้า-ออกอย่างถูกต้องตามกฎหมายแล้ว เช่น มีการจดภาระจำยอมให้รถยนต์เข้า-ออกได้ ทำให้ตัดข้อจำกัดด้านการใช้งาน ราคาประเมินจึงอาจได้รับการปรับตัวให้สูงขึ้นใกล้เคียงกับราคาตลาด