 6 พฤศจิกายน 2569
Key Takeaways
การเอาบ้านเข้าไฟแนนซ์หรือการขอสินเชื่อบ้านแลกเงิน เป็นทางเลือกสำหรับเจ้าของอสังหาริมทรัพย์ที่ผ่อนหมดและปลอดภาระแล้ว และต้องการเปลี่ยนทรัพย์สินให้เป็นเงินทุนโดยไม่ต้องขายบ้านออกไป
ขั้นตอนหลักเริ่มจากเลือกผู้ให้บริการ ตรวจสอบเงื่อนไข เตรียมเอกสาร ยื่นคำขอ ประเมินมูลค่าหลักประกัน ตรวจสอบข้อเสนอสินเชื่อ และจดจำนอง ณ สำนักงานที่ดิน ก่อนตัดสินใจควรเปรียบเทียบอัตราดอกเบี้ย ค่าธรรมเนียม ระยะเวลาผ่อน และประเมินความสามารถในการชำระคืนให้เหมาะสม เพราะบ้านหรือที่ดินจะถูกใช้เป็นหลักประกันตลอดอายุสัญญา การเตรียมข้อมูลและเอกสารให้ครบจึงจะช่วยให้ดำเนินการได้อย่างเป็นระบบมากขึ้น
พอถึงช่วงที่หมุนเงินไม่ทัน หรือมีโอกาสใหญ่เข้ามาแต่ขาดเงินทุนสำรอง คนเป็นเจ้าของบ้านที่ผ่อนหมดแล้วมักเริ่มมองหาทางออก ด้วยวิธีเปลี่ยนทรัพย์สินที่มีอยู่ให้กลายเป็นเงินทุน โดยไม่จำเป็นต้องขายบ้านออกไป หนึ่งในทางเลือกที่พบได้คือ การเอาบ้านเข้าไฟแนนซ์ หรือการขอสินเชื่อบ้านแลกเงิน
อย่างไรก็ตาม หลายคนยังไม่แน่ใจว่าเอาบ้านเข้าไฟแนนซ์ทำอย่างไร ต้องเตรียมเอกสารอะไรบ้าง และมีขั้นตอนยุ่งยากหรือไม่ ศรีสวัสดิ์ เงินสดทันใจ จะพาไปทำความเข้าใจตั้งแต่หลักการเบื้องต้นไปจนถึงวิธีเอาบ้านเข้าไฟแนนซ์ทีละขั้น เพื่อช่วยให้เจ้าของทรัพย์เตรียมตัวได้อย่างเหมาะสมก่อนตัดสินใจขอสินเชื่อ
สำหรับใครที่ต้องการรู้วงเงินประเมินคร่าว ๆ ก่อนตัดสินใจ สามารถประเมินวงเงินออนไลน์ เพื่อใช้เป็นข้อมูลประกอบการวางแผนทางการเงินก่อนได้เลย
การเอาบ้านเข้าไฟแนนซ์คืออะไร เหมาะกับใคร ?
การเอาบ้านเข้าไฟแนนซ์ หรือสินเชื่อบ้านแลกเงิน คือการนำอสังหาริมทรัพย์ที่มีกรรมสิทธิ์และปลอดภาระหนี้เรียบร้อยแล้ว เช่น บ้านเดี่ยว ทาวน์เฮาส์ อาคารพาณิชย์ คอนโดมิเนียม หรือที่ดิน มาใช้เป็นหลักประกันในการขอสินเชื่อกับผู้ให้บริการสินเชื่อ โดยจะมีการจดทะเบียนจำนองทรัพย์สินดังกล่าวเป็นหลักประกันตามเงื่อนไขของผู้ให้บริการ
ระหว่างที่ทรัพย์ถูกจำนอง เจ้าของยังสามารถอยู่อาศัยหรือใช้ประโยชน์จากทรัพย์ได้ตามปกติ แต่ทรัพย์จะมีภาระจำนองอยู่จนกว่าจะชำระหนี้ตามเงื่อนไขและดำเนินการไถ่ถอนจำนองเรียบร้อยแล้ว
สินเชื่อรูปแบบนี้อาจเป็นทางเลือกสำหรับผู้ที่มีอสังหาริมทรัพย์และต้องการเงินก้อน เช่น
- เจ้าของธุรกิจหรือผู้ประกอบอาชีพอิสระ ที่ต้องการเงินทุนหมุนเวียน ซื้อสินค้า เพิ่มอุปกรณ์ หรือปรับปรุงกิจการ
- ผู้ที่ต้องการจัดการภาระหนี้หลายรายการ โดยนำเงินไปชำระหนี้เดิมบางส่วน เพื่อช่วยให้วางแผนภาระรายเดือนได้ง่ายขึ้น
- ผู้ที่มีค่าใช้จ่ายจำเป็นก้อนใหญ่ เช่น ค่าเล่าเรียน ค่าซ่อมแซมบ้าน หรือค่าใช้จ่ายสำคัญของครอบครัว
ทั้งนี้ การนำบ้านมาเป็นหลักประกันควรพิจารณาความสามารถในการชำระคืนให้รอบคอบ เพราะอสังหาริมทรัพย์ที่นำมาจำนองเป็นหลักประกันตามสัญญาสินเชื่อ
การเอาบ้านเข้าไฟแนนซ์ มีประโยชน์อะไรบ้าง ?
การมีบ้านหรือที่ดินที่สามารถใช้เป็นหลักประกันช่วยเพิ่มทางเลือกในการจัดหาเงินทุน โดยเงินที่ได้รับสามารถนำไปใช้ตามวัตถุประสงค์ที่เหมาะสมกับสถานการณ์ทางการเงินของแต่ละคน เช่น
รวบรวมหนี้เพื่อให้จัดการได้ง่ายขึ้น
ผู้ที่มีภาระหนี้หลายทางอาจนำเงินที่ได้รับไปชำระหนี้เดิมบางรายการ เพื่อให้จัดการยอดชำระและวางแผนค่าใช้จ่ายรายเดือนได้เป็นระบบมากขึ้น อย่างไรก็ตาม ควรเปรียบเทียบอัตราดอกเบี้ย ค่าธรรมเนียม และต้นทุนรวมก่อนตัดสินใจทุกครั้ง
ใช้เป็นเงินทุนหมุนเวียนในธุรกิจ
สำหรับเจ้าของร้าน พ่อค้าแม่ค้า หรือผู้ประกอบการ เงินก้อนสามารถนำไปเพิ่มสต๊อกสินค้า ซื้ออุปกรณ์ ปรับปรุงร้าน หรือเสริมสภาพคล่องในช่วงที่รายรับและรายจ่ายไม่ตรงรอบกัน
ปรับปรุงหรือซ่อมแซมที่อยู่อาศัย
หากบ้านต้องซ่อมแซมครั้งใหญ่ เช่น หลังคา ระบบไฟฟ้า ระบบประปา หรือต่อเติมพื้นที่ เงินจากสินเชื่ออาจเป็นอีกทางเลือกในการบริหารค่าใช้จ่ายดังกล่าว
สำรองสำหรับค่าใช้จ่ายจำเป็น
บางครอบครัวอาจมีค่าใช้จ่ายก้อนใหญ่ที่เกิดขึ้นในช่วงเวลาเดียวกัน เช่น ค่าเล่าเรียนหรือค่าใช้จ่ายจำเป็นอื่น ๆ การมีแหล่งเงินทุนสำรองจึงช่วยให้วางแผนกระแสเงินสดได้คล่องตัวขึ้น
เอาบ้านเข้าไฟแนนซ์กับสถาบันการเงินมีแบบไหนบ้าง ?
ก่อนเริ่มดำเนินการ ควรศึกษาสินเชื่อแต่ละรูปแบบและเปรียบเทียบเงื่อนไขให้เหมาะกับความสามารถในการชำระคืน
สินเชื่อบ้านและที่ดิน ศรีสวัสดิ์ เงินสดทันใจ
สินเชื่อบ้านและที่ดินจาก ศรีสวัสดิ์ เงินสดทันใจ รองรับหลักประกันหลายประเภทที่เป็นทรัพย์ปลอดภาระแล้ว ได้แก่ บ้านเดี่ยว ทาวน์โฮม อาคารพาณิชย์ คอนโดมิเนียมที่มีเอกสาร อช.2 โฉนดที่ดิน น.ส.4จ และหนังสือรับรองการทำประโยชน์ น.ส.3ก โดยวงเงินและผลการพิจารณาขึ้นอยู่กับมูลค่าหลักประกัน คุณสมบัติ และเงื่อนไขของบริษัทฯ ทั้งนี้ ก่อนตัดสินใจยื่นกู้ สามารถเข้าไปเช็กยอดเงินที่น่าจะได้รับผ่านบริการประเมินวงเงินออนไลน์ เพื่อวางแผนการเงินล่วงหน้าได้อย่างสะดวกและรวดเร็ว
จุดที่แตกต่างซึ่งผู้ขอสินเชื่อสามารถนำมาใช้ประกอบการพิจารณาได้ คือ ไม่จำเป็นต้องใช้สลิปเงินเดือนและไม่ต้องใช้บุคคลค้ำประกัน จึงเปิดทางให้ผู้ที่มีรายได้หลายรูปแบบสามารถยื่นเอกสารเข้าสู่กระบวนการพิจารณาได้ตามหลักเกณฑ์ของบริษัทฯ
อีกจุดหนึ่งคือมีทางเลือกการผ่อนชำระมากกว่าหนึ่งรูปแบบ ทั้งแบบลดต้นลดดอก และแบบบอลลูน ซึ่งช่วยให้ผู้ขอสินเชื่อสามารถพิจารณาโครงสร้างการชำระให้สอดคล้องกับลักษณะรายรับของตนเอง โดยมีระยะเวลาผ่อนสูงสุด 120 งวดตามเงื่อนไขของผลิตภัณฑ์
สินเชื่อบ้านแลกเงินรูปแบบทั่วไป
สินเชื่อบ้านแลกเงินจากธนาคารหรือผู้ให้บริการรายอื่นมีหลักการคล้ายกัน คือใช้อสังหาริมทรัพย์เป็นหลักประกัน แต่เงื่อนไขอาจต่างกันในแต่ละแห่ง เช่น บางแห่งอาจกำหนดประเภททรัพย์ที่รับเป็นหลักประกันเฉพาะบางประเภท กำหนดเอกสารแสดงรายได้เพิ่มเติม หรือมีโครงสร้างการผ่อนชำระและระยะเวลาสัญญาที่แตกต่างออกไป
นอกจากนี้ วงเงิน อัตราดอกเบี้ย ค่าประเมินหลักประกัน ค่าจดจำนอง และค่าธรรมเนียมอื่น ๆ ก็อาจไม่เท่ากัน ผู้ขอสินเชื่อจึงควรเปรียบเทียบ ทั้งต้นทุนรวม เงื่อนไขการสมัคร และรูปแบบการชำระคืน มากกว่าพิจารณาเฉพาะวงเงินที่ได้รับ
ขั้นตอนเอาบ้านเข้าไฟแนนซ์ ทำอย่างไรทีละขั้น ?
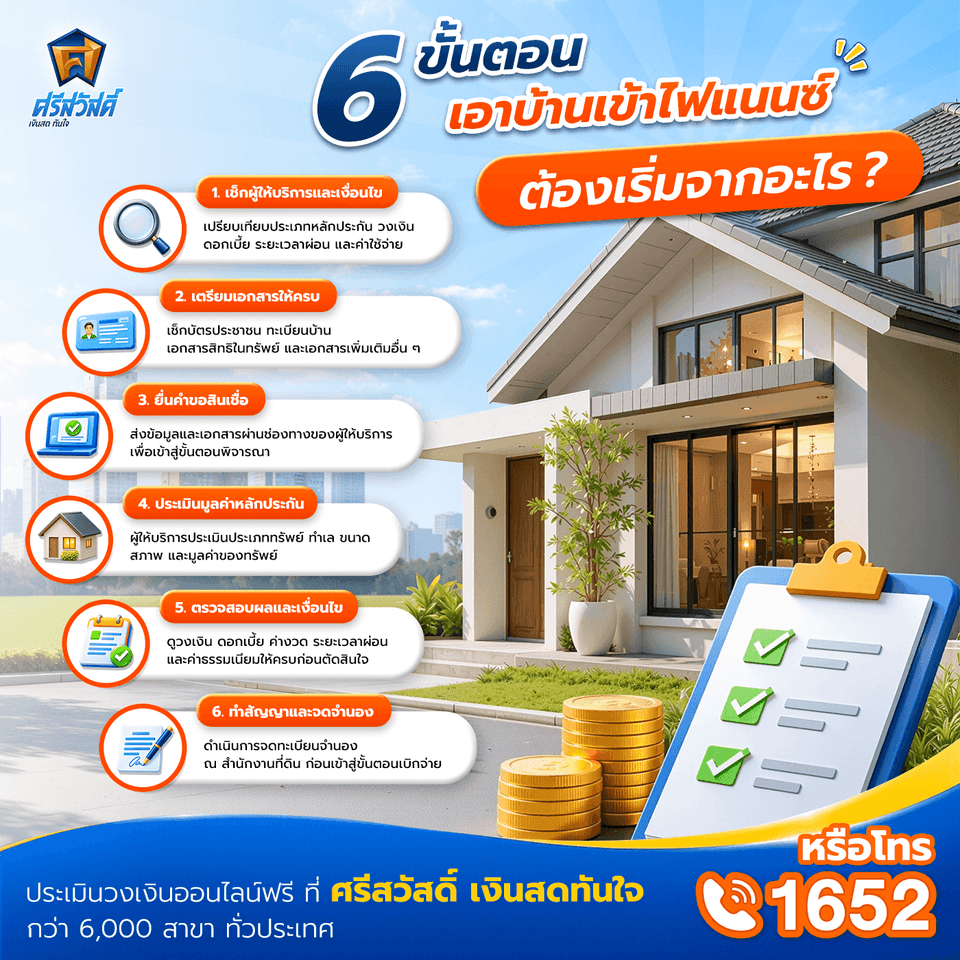
การเอาบ้านเข้าไฟแนนซ์สามารถแบ่งกระบวนการโดยทั่วไปออกเป็น 6 ขั้นตอน ดังนี้
ขั้นที่ 1 : เลือกผู้ให้บริการสินเชื่อและตรวจสอบเงื่อนไข
เริ่มจากตรวจสอบว่าผู้ให้บริการรับหลักประกันประเภทใดบ้าง พร้อมเปรียบเทียบวงเงิน อัตราดอกเบี้ย ระยะเวลาผ่อน ค่าใช้จ่าย และคุณสมบัติเบื้องต้น หากมีบริการประเมินวงเงินออนไลน์ สามารถใช้เป็นข้อมูลเบื้องต้นก่อนเข้าสู่กระบวนการสมัครได้
ขั้นที่ 2 : เตรียมเอกสารให้พร้อม
เอกสารหลักที่มักเกี่ยวข้อง ได้แก่ บัตรประชาชน ทะเบียนบ้าน เอกสารแสดงกรรมสิทธิ์หรือสิทธิในทรัพย์ และเอกสารอื่นตามที่ผู้ให้บริการกำหนด หากเตรียมเอกสารครบตั้งแต่ต้นจะช่วยลดขั้นตอนการขอเอกสารเพิ่มเติมภายหลัง
ขั้นที่ 3 : ยื่นคำขอสินเชื่อ
เมื่อเตรียมเอกสารแล้ว สามารถยื่นคำขอกับผู้ให้บริการผ่านช่องทางที่กำหนด เจ้าหน้าที่จะตรวจสอบข้อมูลและเอกสารเพื่อเข้าสู่ขั้นตอนการพิจารณา
ขั้นที่ 4 : ประเมินมูลค่าหลักประกัน
ผู้ให้บริการจะประเมินทรัพย์สินที่นำมาเป็นหลักประกัน โดยพิจารณาจากปัจจัยต่าง ๆ เช่น ประเภททรัพย์ ทำเล ขนาด สภาพทรัพย์ และราคาประเมิน ซึ่งมูลค่าที่ประเมินได้เป็นหนึ่งในปัจจัยที่ใช้ประกอบการพิจารณาวงเงิน
ขั้นที่ 5 : ทราบผลการพิจารณาและตรวจสอบเงื่อนไข
หากผ่านเกณฑ์ ผู้ขอสินเชื่อควรอ่านรายละเอียดวงเงิน อัตราดอกเบี้ย ค่างวด ระยะเวลาผ่อน ค่าธรรมเนียม และเงื่อนไขต่าง ๆ ให้ครบถ้วนก่อนลงนามในสัญญา
ขั้นที่ 6 : ทำสัญญาและจดจำนอง ณ สำนักงานที่ดิน
ขั้นตอนสุดท้ายคือการจัดทำสัญญาและจดทะเบียนจำนองทรัพย์สิน ณ สำนักงานที่ดินตามกระบวนการที่เกี่ยวข้อง หลังจากดำเนินการครบ ผู้ให้บริการจึงดำเนินการตามเงื่อนไขการเบิกจ่ายที่ระบุไว้ในสัญญา
เอาบ้านเข้าไฟแนนซ์กับ ศรีสวัสดิ์ เงินสดทันใจ ดียังไง ?
สำหรับผู้ที่กำลังเปรียบเทียบผู้ให้บริการสินเชื่อบ้านและที่ดินของ ศรีสวัสดิ์ เงินสดทันใจ มีรายละเอียดที่ควรนำมาพิจารณา ได้แก่
- ให้วงเงินสูง : ประเมินตามมูลค่าของทรัพย์สินอย่างเป็นธรรม ช่วยให้ได้รับวงเงินสูงต่อการนำไปเสริมสภาพคล่องหรือหมุนเวียนต่อยอดธุรกิจ
- รองรับหลักประกันหลายประเภทที่ปลอดภาระหนี้แล้ว ทั้งบ้านเดี่ยว ทาวน์โฮม อาคารพาณิชย์ คอนโดมิเนียม อช.2 โฉนดที่ดิน น.ส.4จ และ น.ส.3ก
- ไม่ต้องใช้สลิปเงินเดือน เหมาะสำหรับผู้ที่มีรายได้หลายรูปแบบหรือไม่แน่นอน โดยยังต้องผ่านหลักเกณฑ์พิจารณาของบริษัทฯ
- ไม่ต้องใช้บุคคลค้ำประกัน เนื่องจากมีอสังหาริมทรัพย์เป็นหลักประกันตามเงื่อนไขสินเชื่อ
- ผ่อนชำระได้นานสูงสุด 120 งวด ช่วยให้สามารถเลือกแผนการชำระให้สอดคล้องกับความสามารถทางการเงิน
- มีทางเลือกการผ่อนหลายรูปแบบ ได้แก่ การผ่อนแบบลดต้นลดดอก และแบบบอลลูนตามเงื่อนไขของผลิตภัณฑ์
เคล็ดลับเตรียมตัวก่อนเอาบ้านเข้าไฟแนนซ์ให้ราบรื่น
แม้จะเข้าใจขั้นตอนเอาบ้านเข้าไฟแนนซ์แล้ว การเตรียมตัวก่อนสมัครก็มีส่วนช่วยให้กระบวนการดำเนินไปได้ราบรื่นขึ้น
อย่าลืมตรวจสอบเอกสารสิทธิ์และชื่อผู้ถือกรรมสิทธิ์
ควรตรวจสอบชื่อในเอกสารสิทธิ์ให้ถูกต้อง รวมถึงภาระผูกพันที่มีอยู่กับทรัพย์ หากมีผู้ถือกรรมสิทธิ์ร่วม ควรสอบถามผู้ให้บริการล่วงหน้าว่าต้องได้รับความยินยอมหรือดำเนินการอย่างไรเพิ่มเติม
คำนวณความสามารถในการชำระคืน
ลองนำรายได้ประจำหรือรายได้เฉลี่ยต่อเดือนมาหักค่าใช้จ่าย ภาระหนี้เดิม และเงินสำรองฉุกเฉิน เพื่อดูว่าสามารถรับภาระค่างวดใหม่ได้มากน้อยเพียงใด ไม่ควรพิจารณาจากวงเงินสูงสุดที่ได้รับเพียงอย่างเดียว
เตรียมเอกสารให้ครบก่อนยื่น
ตรวจสอบรายการเอกสารกับผู้ให้บริการอีกครั้งก่อนสมัคร เพราะเอกสารที่ต้องใช้สามารถแตกต่างกันตามประเภททรัพย์และเงื่อนไขของสินเชื่อ การเตรียมข้อมูลให้ครบช่วยลดการติดต่อกลับเพื่อขอเอกสารเพิ่มเติม
อยากเปลี่ยนบ้านเป็นเงินทุน ต้องวางแผนให้เหมาะกับกำลังผ่อน
เมื่อเข้าใจขั้นตอนเอาบ้านเข้าไฟแนนซ์อย่างชัดเจนแล้ว หากคุณกำลังมองหาแหล่งเงินทุนหมุนเวียนที่โปร่งใสและเชื่อถือได้ สินเชื่อบ้านแลกเงิน จาก ศรีสวัสดิ์ เงินสดทันใจ พร้อมให้คำปรึกษาและดูแลคุณในทุกความต้องการทางการเงิน ด้วยประสบการณ์กว่า 40 ปีในวงการสินเชื่อ ภายใต้คติการทำงาน “มั่นใจ โปร่งใส และถูกกฎหมาย” พร้อมเติบโตเคียงคู่คนไทย ทั้งยังประเมินวงเงินได้ง่าย ไม่ยุ่งยาก และเพิ่มความสะดวกยิ่งขึ้นด้วยการประเมินวงเงินเบื้องต้นผ่านช่องทางสินเชื่อออนไลน์บนแอปพลิเคชัน “ศรีสวัสดิ์” ได้ฟรีทุกที่ทุกเวลา รองรับทั้งระบบ iOS และ Android
สอบถามข้อมูลเพิ่มเติมได้ที่ “ศ. ศาลาสีส้ม” ของ ศรีสวัสดิ์ เงินสดทันใจ ทุกสาขาใกล้บ้านคุณกว่า 6,000 แห่งทั่วประเทศ หรือแอด LINE Official: @srisawad หรือ Call Center โทร 1652 ได้ตลอดเวลาทำการ
หมายเหตุ:
- กู้เท่าที่จำเป็นและชำระคืนไหว
- สินเชื่อบ้านและที่ดิน อัตราดอกเบี้ยที่แท้จริง 14.61% - 15.00% ต่อปี ระยะเวลาผ่อนสูงสุด 120 งวด
- ระยะเวลาการได้รับโฉนดคืนภายใน 15 วันทำการหลังชำระยอดปิดบัญชี
- เงื่อนไขอนุมัติสินเชื่อเป็นไปตามที่บริษัทฯกำหนด ลูกค้าควรศึกษาข้อมูลก่อนทำสินเชื่อทุกครั้ง
ข้อมูลอ้างอิง
คำถามที่พบบ่อยเกี่ยวกับการเอาบ้านเข้าไฟแนนซ์ (FAQs)
Q: บ้านที่มีผู้ถือกรรมสิทธิ์ร่วม สามารถเอาเข้าไฟแนนซ์ได้ไหม ?
A: สามารถทำได้ โดยบ้านหรือที่ดินต้องเป็นทรัพย์ที่ปลอดภาระหนี้และโอนกรรมสิทธิ์เรียบร้อยแล้ว ในกรณีที่มีชื่อผู้ถือกรรมสิทธิ์ร่วมในเอกสารสิทธิ์ ผู้ถือกรรมสิทธิ์ร่วมทุกคนจะต้องรับทราบและลงนามยินยอมตามหลักเกณฑ์ที่บริษัทฯ กำหนด ทั้งนี้ แนะนำให้นำเอกสารสิทธิ์เข้ามาให้เจ้าหน้าที่ที่สาขาใกล้บ้านช่วยตรวจสอบรายละเอียดและความพร้อมก่อนยื่นคำขอสินเชื่อ
Q: บ้านที่ปล่อยเช่าอยู่ สามารถเอาเข้าไฟแนนซ์ได้ไหม ?
A: ศรีสวัสดิ์ เงินสดทันใจ รับพิจารณาหลักประกันหลายประเภท เช่น บ้านเดี่ยว ทาวน์โฮม อาคารพาณิชย์ คอนโดมิเนียม และที่ดินที่ปลอดภาระ หากทรัพย์กำลังปล่อยเช่า แนะนำให้แจ้งรายละเอียดกับเจ้าหน้าที่เพื่อให้ตรวจสอบคุณสมบัติของทรัพย์ก่อนยื่นขอสินเชื่อ
Q: ปิดสินเชื่อบ้านแลกเงินก่อนกำหนดได้ไหม ?
A: สามารถปิดบัญชีก่อนกำหนดได้ โดย ศรีสวัสดิ์ เงินสดทันใจ ไม่มีการเรียกเก็บค่าปรับจากการไถ่ถอนสินเชื่อก่อนกำหนด ไม่ว่าจะเป็นการชำระเต็มจำนวนหรือบางส่วน นอกจากนี้ สำหรับสินเชื่อบ้านและที่ดิน เมื่อชำระยอดปิดบัญชีเรียบร้อยแล้ว จะได้รับโฉนดคืนภายใน 15 วันทำการตามเงื่อนไขที่กำหนด