 7 กันยายน 2569
Key Takeaways
การเลือกดอกเบี้ยเงินกู้ให้คุ้มค่าและไม่เป็นภาระในอนาคต ต้องเริ่มต้นจากการทำความเข้าใจรูปแบบการคำนวณ โดยทั่วไปดอกเบี้ยสินเชื่อจะมี 2 แบบหลักคือ ดอกเบี้ยแบบคงที่ (Flat Rate) ที่ช่วยให้วางแผนรายจ่ายได้นิ่งเพราะยอดผ่อนเท่ากันทุกเดือน และดอกเบี้ยแบบลดต้นลดดอก (Effective Rate) ที่เปิดโอกาสให้โปะเพื่อลดภาระดอกเบี้ยในระยะยาว การเข้าใจสูตรดอกเบี้ยและวิธีคิดดอกเบี้ย จะช่วยให้ประเมินความสามารถในการผ่อนชำระได้อย่างแม่นยำและสามารถบริหารจัดการเงินได้อย่างมีประสิทธิภาพโดยไม่สร้างหนี้เกินตัว
เมื่อเกิดปัญหาติดขัดทางการเงิน หรือต้องการเงินก้อนไปหมุนเวียนในชีวิตประจำวันและการค้าขาย การมองหาแหล่งเงินทุนที่พึ่งพาได้เป็นสิ่งแรกที่หลายคนนึกถึง แต่สิ่งที่มักตามมาคือความกังวลเรื่องดอกเบี้ย หรือการคำนวณค่างวดที่ไม่แน่ใจ แม้ในปัจจุบันจะสามารถประเมินวงเงินสินเชื่อเบื้องต้น ผ่านช่องทางออนไลน์เพื่อรู้ค่างวดที่ต้องจ่ายได้อย่างสะดวกและแม่นยำตั้งแต่ต้น แต่สิ่งที่มักตามมาคือความกังวลเรื่องภาระดอกเบี้ย ดังนั้น การมีความรู้เรื่องการคิดดอกเบี้ยเงินกู้จึงยังคงเป็นทักษะสำคัญที่จะช่วยให้สามารถประเมินภาระหนี้ได้อย่างรอบคอบ เปรียบเทียบตัวเลือกได้อย่างมั่นใจ พร้อมวางแผนการเงินได้อย่างมีประสิทธิภาพในระยะยาว
รู้ก่อนตัดสินใจ ! เลือกดอกเบี้ยแบบไหนให้เหมาะและคุ้มค่าที่สุด
หากกำลังคิดจะกู้เงินแล้วตั้งคำถามว่าควรเลือกดอกเบี้ยแบบไหนดี ? คำตอบที่แท้จริงไม่ได้อยู่ที่แบบไหนราคาถูกที่สุด แต่อยู่ที่ว่าลักษณะการหาเงินและการผ่อนชำระเหมาะสมกับดอกเบี้ยประเภทไหน โดยดอกเบี้ยสินเชื่อรายย่อยมี 2 ประเภทหลัก ได้แก่ ดอกเบี้ยคงที่ กับดอกเบี้ยลดต้นลดดอก ซึ่งมีความแตกต่างกันอย่างชัดเจน
1. ดอกเบี้ยแบบคงที่ (Flat Rate)
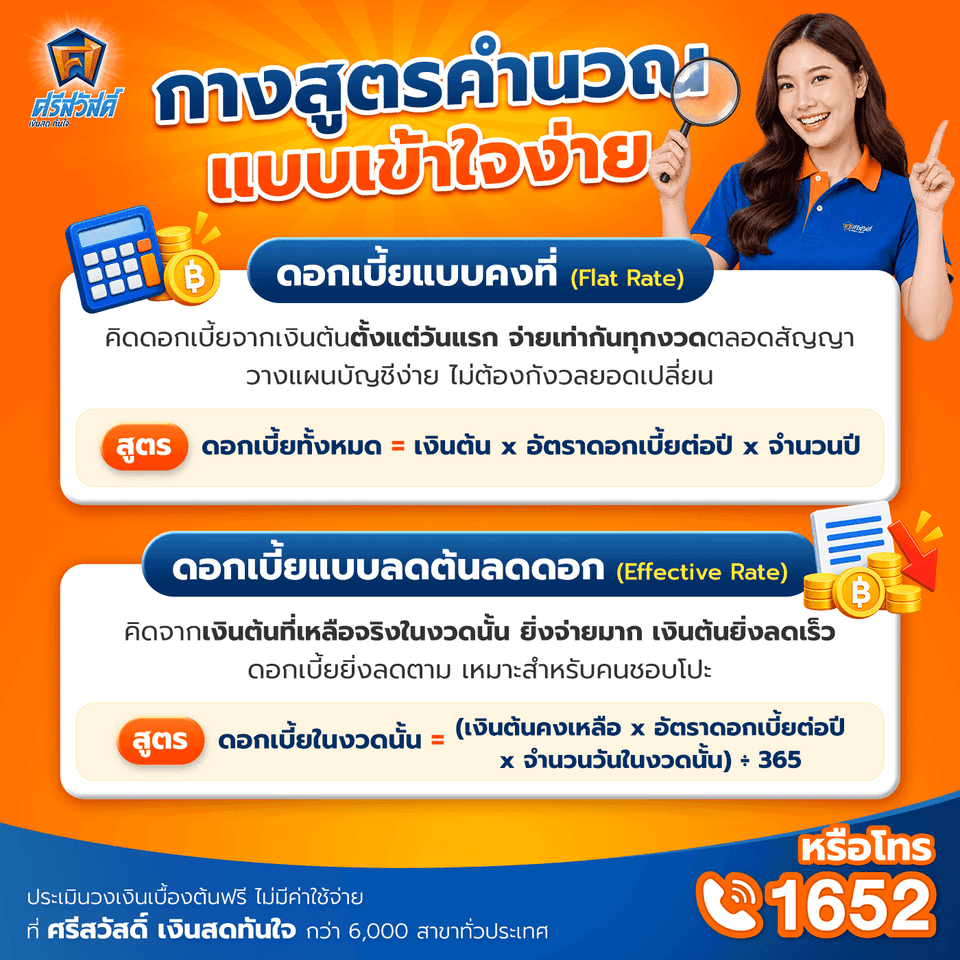
ดอกเบี้ยแบบคงที่ เป็นการคิดคำนวณจากเงินต้นตั้งแต่วันแรกที่เริ่มกู้ แล้วเฉลี่ยจ่ายเท่ากันทุกงวดตลอดอายุสัญญา ข้อดีคือสร้างความแน่นอน รู้ยอดค่างวดที่ต้องจ่ายในแต่ละเดือน ทำบัญชีรายรับ-รายจ่ายได้ง่าย ไม่ต้องกังวลว่ายอดผ่อนจะเปลี่ยนไป
2. ดอกเบี้ยแบบลดต้นลดดอก (Effective Rate)
ดอกเบี้ยรูปแบบนี้มีความยืดหยุ่นสูง เพราะจะคิดดอกเบี้ยจากยอดเงินต้นที่เหลืออยู่จริงในงวด หมายความว่ายิ่งจ่ายค่างวดมากเท่าไร ยอดเงินต้นก็จะยิ่งลดลงเร็ว ทำให้ดอกเบี้ยในงวดถัดไปลดน้อยลงตามไปด้วย เหมาะมากสำหรับคนที่มีแผนจะนำเงินก้อนมาปิดหนี้ก่อนกำหนด หรือต้องการจ่ายเกินค่างวดขั้นต่ำเพื่อลดภาระในระยะยาว
เจาะลึกแต่ละกลุ่ม เลือกดอกเบี้ยแบบไหนดี ?
การจะเลือกดอกเบี้ยให้คุ้มค่าที่สุด ต้องย้อนกลับมาดูรูปแบบรายได้และพฤติกรรมการผ่อนชำระของตัวเองเป็นหลัก โดยสามารถแบ่งกลุ่มความเหมาะสมได้ดังนี้
- ดอกเบี้ยแบบคงที่ : เหมาะสำหรับพนักงานประจำ พ่อค้าแม่ค้า หรือผู้ที่มีรายได้ค่อนข้างนิ่งในแต่ละเดือน และต้องการความแม่นยำในการจ่ายเงิน ไม่ชอบความตื่นเต้น การเลือกแบบคงที่จะทำให้บริหารเงินได้ง่าย เพราะยอดผ่อนเท่ากันทุกงวดจนจบสัญญา ไม่มีข้อผูกมัดเรื่องการหักเงินเพิ่ม
- ดอกเบี้ยแบบลดต้นลดดอก : เหมาะสำหรับผู้ที่มีรายได้เป็นระลอก มีเงินก้อนเข้ามาเป็นระยะ เช่น ได้รับเงินโบนัส มีรายได้จากคอมมิชชัน หรือพ่อค้าแม่ค้าที่จังหวะขายดีได้กำไรเป็นก้อนใหญ่ แล้วต้องการนำเงินนั้นมาโปะเพื่อให้หนี้หมดเร็วขึ้น ยิ่งโปะเยอะ ยอดหนี้ยิ่งลดเร็ว ดอกเบี้ยยิ่งเบาลง
หากต้องเลือกกู้เองจะเลือกแบบไหนดี ? วิธีเลือกที่ปลอดภัยและได้ประโยชน์สูงสุดคือการดูจุดประสงค์ของการใช้เงิน หากต้องการเงินก้อนเล็กมาหมุนเวียนระยะสั้น ผ่อนจ่ายสบายเป็นงวดเท่ากันโดยไม่ต้องคิดมาก “ดอกเบี้ยแบบคงที่” คือคำตอบที่ตอบโจทย์ชีวิตประจำวัน แต่ถ้าเป็นการกู้เงินก้อนใหญ่ที่ต้องใช้เวลาผ่อนนาน การเลือก “ดอกเบี้ยแบบลดต้นลดดอก” จะเปิดโอกาสให้มีทางเลือกในการบริหารหนี้ได้ดีกว่า เพราะวันใดที่มีเงินก้อนพร้อมจ่ายมากกว่ายอดขั้นต่ำ จะสามารถลดภาระดอกเบี้ยระยะยาวได้อย่างมหาศาล
เปิดสูตรดอกเบี้ยและวิธีคิดดอกเบี้ยเงินกู้เบื้องต้นที่ต้องรู้
เพื่อให้เห็นภาพชัดเจนและสามารถนำไปคำนวณด้วยตัวเองได้ ลองมาดูสูตรการคิดดอกเบี้ยทั้งสองรูปแบบ พร้อมตัวอย่างสถานการณ์จริงที่ช่วยให้เข้าใจได้ทันที
1. สูตรหาดอกเบี้ยแบบคงที่ (Flat Rate)
มักใช้กับสินเชื่อเช่าซื้อรถยนต์ หรือมอเตอร์ไซค์ เป็นการคิดดอกเบี้ยจากเงินต้นตั้งแต่วันแรกจนวันสุดท้ายในอัตราเท่าเดิม โดยจะคิดจากเงินต้นเต็มจำนวนตลอดอายุสัญญา มีขั้นตอนการคิดดังนี้
‘ดอกเบี้ยทั้งหมด = เงินต้น x อัตราดอกเบี้ยต่อปี x จำนวนปี’
- ตัวอย่างพร้อมวิธีคิดดอกเบี้ยต่อเดือน : ต้องการกู้เงิน 50,000 บาท อัตราดอกเบี้ยคงที่ 12% ต่อปี ผ่อนชำระ 2 ปี (24 เดือน)
- คิดดอกเบี้ยรวมทั้งหมด : 50,000 x 0.12 หรือ 12% x 2 = 12,000 บาท
- วิธีคิดดอกเบี้ยต่อปี : นำดอกเบี้ยรวมทั้งหมดตลอดสัญญา มาหารด้วยจำนวนปีที่ผ่อน เช่น 12,000 ÷ 2 = 6,000 บาทต่อปี
- รวมยอดเงินต้นและดอกเบี้ยที่ต้องจ่าย : 50,000 + 12,000 = 62,000 บาท
- ยอดผ่อนชำระต่อเดือน : 62,000 ÷ 24 = 2,583.33 บาท
2. สูตรการคิดดอกเบี้ยแบบลดต้นลดดอก (Effective Rate)
นิยมใช้กับสินเชื่อบ้าน หรือสินเชื่อเงินกู้ส่วนบุคคล โดยมีความเป็นธรรมสูง เพราะดอกเบี้ยจะคิดจากเงินต้นที่เหลืออยู่จริงในแต่ละงวดเท่านั้น โดยมีสูตรหาดอกเบี้ยในแต่ละเดือน ดังนี้
‘ดอกเบี้ยในงวดนั้น = (เงินต้นคงเหลือ x อัตราดอกเบี้ยต่อปี x จำนวนวันในงวดนั้น) ÷ 365’
- ตัวอย่างพร้อมวิธีคิดดอกเบี้ยต่อเดือน : ยอดเงินต้นคงเหลือ 100,000 บาท อัตราดอกเบี้ย 15% ต่อปี จำนวนวันในงวดนั้นมี 30 วัน
- ดอกเบี้ยที่ต้องจ่าย : (100,000 x 0.15 หรือ 15% x 30) ÷ 365 = 1,232.88 บาท
- หากงวดนั้นจ่ายค่างวดไป 5,000 บาท เงินจะถูกนำไปหักดอกเบี้ย 1,232.88 บาท และเหลือไปตัดเงินต้น 3,767.12 บาท ทำให้เงินต้นในงวดถัดไปลดเหลือ 96,232.88 บาท ซึ่งดอกเบี้ยในเดือนถัดไปก็จะลดลงตามไปด้วย
เช็กความพร้อมก่อนกู้ ผ่อนเดือนละเท่าไรถึงไม่เป็นภาระ ?
เมื่อทราบวิธีคิดดอกเบี้ยแล้ว ขั้นตอนต่อไปคือการประเมินกำลังของตัวเองเพื่อป้องกันไม่ให้การเงินตึงมือเกินไป โดยมีหลักการ ดังนี้
- คำนวณรายได้สุทธิ : นำรายได้ทั้งหมดในแต่ละเดือน หักลบค่าใช้จ่ายประจำที่จำเป็นออกก่อน เช่น ค่ากินอยู่ ค่าเช่าบ้าน เพื่อให้เห็นวงเงินคงเหลือที่แท้จริง
- ใช้กฎ 40% ของรายได้ : ตามหลักการวางแผนการเงินที่ดี ภาระหนี้สินรวมทั้งหมดในแต่ละเดือน รวมค่างวดใหม่ที่กำลังจะกู้ ซึ่งไม่ควรเกิน 40% ของรายได้ต่อเดือน ตัวอย่างเช่น หากมีรายได้สุทธิ 15,000 บาท ยอดผ่อนหนี้รวมทั้งหมดในแต่ละเดือนไม่ควรเกิน 6,000 บาท
- เตรียมเงินสำรองเผื่อฉุกเฉิน : ชีวิตจริงมักมีรายจ่ายไม่คาดคิดเข้ามาเสมอ เช่น ค่าซ่อมแซมสิ่งของ หรือค่ารักษาพยาบาล การกู้เงินจนเต็มเพดานที่ผ่อนไหวโดยไม่มีเงินสำรอง อาจทำให้ระบบการเงินสะดุดได้ง่าย
หากลองคำนวณแล้วพบว่า ค่างวดที่จะกู้ใหม่ทำให้ภาระเกินกว่า 40% แนะนำให้ลองปรับแผนด้วยการขยายระยะเวลาผ่อนชำระให้นานขึ้นเพื่อลดค่างวดต่อเดือนลง หรือลดวงเงินกู้ลงให้เหลือเท่าที่จำเป็น การกู้เงินในระดับที่พอดีจะช่วยให้รักษาประวัติทางการเงินที่ดี และหมุนเวียนเงินใช้จ่ายได้อย่างคล่องตัวในระยะยาว
เลือกทางออกทางการเงินที่จริงใจ เข้าใจง่าย ไม่ซับซ้อน
หากกำลังเผชิญปัญหาขาดสภาพคล่อง หรือต้องการเงินทุนไปหมุนเวียนธุรกิจ การเลือกผู้ให้บริการที่โปร่งใสคือกุญแจสำคัญ ศรีสวัสดิ์ เงินสดทันใจ พร้อมเป็นที่ปรึกษาการเงินที่อยู่เคียงข้างด้วยบริการสินเชื่อหลากหลายประเภทที่ออกแบบมาเพื่อคนไทยทุกอาชีพ
- บริการจำนองที่ดิน ที่ช่วยเปลี่ยนสินทรัพย์ให้กลายเป็นเงินทุนหมุนเวียนก้อนใหญ่ วงเงินสูง ดอกเบี้ยเป็นธรรม
- บริการจำนำรถยนต์และสินเชื่อรถจักรยานยนต์ อนุมัติไว ได้เงินเร็ว เอกสารไม่ยุ่งยาก ไม่ต้องมีคนค้ำประกัน ทำให้มีเงินไปแก้ปัญหาได้ทันเวลาโดยยังมีรถไว้ใช้งาน
- อุ่นใจด้วยสาขาบริการที่ครอบคลุมมากกว่า 6,000 แห่งทั่วประเทศไทย สามารถปรึกษาเจ้าหน้าที่ซึ่งพร้อมให้บริการอย่างเป็นกันเอง
สนใจประเมินวงเงินเบื้องต้นฟรี ไม่มีค่าใช้จ่าย ได้ที่สาขา “ศรีสวัสดิ์ เงินสดทันใจ” ใกล้บ้าน หรือแอปพลิเคชัน “ศรีสวัสดิ์” พร้อมให้บริการทั้งระบบ iOS และ Android หรือผ่านช่องทาง LINE Official: @srisawad และ Call Center โทร 1652 ได้ตลอดเวลาทำการ
หมายเหตุ :
- กู้เท่าที่จำเป็นและชำระคืนไหว
- สินเชื่อทะเบียนรถมอเตอร์ไซค์ อัตราดอกเบี้ยที่แท้จริง 15.27% - 24% ต่อปี ระยะเวลาผ่อนสูงสุด 36 งวด
- สินเชื่อทะเบียนรถยนต์ อัตราดอกเบี้ยที่แท้จริง 15.27% - 24% ต่อปี ระยะเวลาผ่อนสูงสุด 54 งวด
- สินเชื่อบ้านและที่ดิน อัตราดอกเบี้ยที่แท้จริง 14.61% - 15.00% ต่อปี ระยะเวลาผ่อนสูงสุด 120 งวด
- ระยะเวลาการได้รับเล่มคืนภายใน 10 วันทำการ หลังชำระยอดปิดบัญชี
- ระยะเวลาการได้รับโฉนดคืนภายใน 15 วันทำการ หลังชำระยอดปิดบัญชี
- เงื่อนไขอนุมัติสินเชื่อเป็นไปตามที่บริษัทฯ กำหนด ลูกค้าควรศึกษาข้อมูลก่อนทำสินเชื่อทุกครั้ง
ข้อมูลอ้างอิง
คำถามที่พบบ่อยเกี่ยวกับการคิดดอกเบี้ยเงินกู้ (FAQs)
Q : การคิดดอกเบี้ยแบบลดต้นลดดอก หากนำเงินก้อนมาโปะจะช่วยประหยัดเงินได้จริงไหม ?
A: จริง เนื่องจากสูตรหาดอกเบี้ยแบบลดต้นลดดอกจะคิดจากยอดเงินต้นคงเหลือจริงในแต่ละงวด เมื่อนำเงินก้อนมาจ่ายเพิ่มเกินกว่าค่างวดขั้นต่ำ เงินส่วนที่เกินจะเข้าไปตัดยอดเงินต้นโดยตรง เมื่อเงินต้นลดลง ดอกเบี้ยในงวดถัดไปก็จะลดลงตามไปด้วย จึงช่วยให้จ่ายดอกเบี้ยรวมน้อยลงและปิดบัญชีได้ไวขึ้น
Q : ดอกเบี้ยแบบคงที่ (Flat Rate) สามารถนำเงินก้อนมาโปะเพื่อลดดอกเบี้ยรายเดือนได้เหมือนกันไหม ?
A: ไม่ได้ เนื่องจากดอกเบี้ยแบบคงที่ได้ถูกคำนวณจากเงินต้นเต็มจำนวนตั้งแต่วันแรก และกระจายเป็นยอดเท่ากันทุกงวดไปจนจบสัญญาแล้ว การนำเงินมาจ่ายเพิ่มในแต่ละงวดจึงไม่ได้ช่วยลดดอกเบี้ยในงวดถัดไป อย่างไรก็ตาม หากต้องการปิดบัญชีทั้งหมดก่อนกำหนด ผู้ให้บริการมักจะมีส่วนลดดอกเบี้ยให้ตามเงื่อนไขที่กฎหมายกำหนด
Q: จำนวนวันในแต่ละเดือน มีผลต่อยอดดอกเบี้ยที่ต้องจ่ายในระบบลดต้นลดดอกอย่างไร ?
A: มีผลโดยตรง เพราะสูตรการคิดดอกเบี้ยจะนำจำนวนวันในงวดนั้นมาคูณร่วมด้วย เช่น 28 วัน, 30 วัน หรือ 31 วัน ดังนั้นในเดือนที่มีจำนวนวันมากกว่า ยอดดอกเบี้ยที่คำนวณออกมาก็จะมีจำนวนสูงกว่าเดือนที่มีจำนวนวันน้อยกว่าเล็กน้อย แม้ว่ายอดเงินต้นคงเหลือจะเท่ากันก็ตาม