 22 กรกฎาคม 2568
ปัญหาหนี้สิน เป็นเรื่องที่หลายคนต้องเผชิญ และการ ไกล่เกลี่ยหนี้ ก็เป็นหนึ่งในทางเลือกที่น่าสนใจในการแก้ไขปัญหาหนี้สินให้เบาบางลงและหมดไปในที่สุด แต่จะทำอย่างไรให้การไกล่เกลี่ยหนี้ประสบความสำเร็จและช่วยให้คุณหมดหนี้ได้เร็วขึ้น มาดูเคล็ดลับดีๆ จาก ศรีสวัสดิ์ เงินสดทันใจ ที่จะช่วยให้คุณจัดการกับหนี้สินได้อย่างมีประสิทธิภาพกัน
ทำไมต้องไกล่เกลี่ยหนี้?
การไกล่เกลี่ยหนี้ คือ กระบวนการเจรจาต่อรองระหว่างลูกหนี้และเจ้าหนี้ เพื่อหาทางออกร่วมกันในการแก้ไขปัญหาหนี้สิน เช่น การปรับโครงสร้างหนี้ การขยายระยะเวลาชำระหนี้ หรือการลดอัตราดอกเบี้ย ซึ่งจะช่วยลดภาระทางการเงินของคุณลงได้อย่างมาก และทำให้คุณมีโอกาสที่จะชำระหนี้ให้หมดไปได้เร็วขึ้น
5 เคล็ดลับการไกล่เกลี่ยหนี้ให้ได้ผล
- เตรียมข้อมูลให้พร้อม: ก่อนเริ่มการเจรจา ควรรวบรวมข้อมูลเกี่ยวกับหนี้สินทั้งหมดของคุณให้ครบถ้วน เช่น ชื่อเจ้าหนี้ ยอดหนี้ ดอกเบี้ย ค่างวดที่ค้างชำระ และเอกสารที่เกี่ยวข้องอื่น ๆ การมีข้อมูลที่ครบถ้วนจะช่วยให้คุณสามารถเจรจาต่อรองได้อย่างมีประสิทธิภาพมากขึ้น
- เข้าใจสภาพการเงินของตัวเอง: วิเคราะห์รายรับ รายจ่าย และหนี้สินทั้งหมดของคุณ เพื่อให้คุณสามารถประเมินความสามารถในการชำระหนี้ได้อย่างถูกต้อง และนำข้อมูลนี้ไปใช้ในการเจรจาต่อรองกับเจ้าหนี้
- เลือกเจ้าหนี้ที่ต้องการเจรจา: เลือกเจรจากับเจ้าหนี้รายใหญ่หรือหนี้ที่มีดอกเบี้ยสูงก่อน เพราะการชำระหนี้ส่วนนี้ได้จะช่วยลดภาระดอกเบี้ยของคุณลงไปได้มาก
- เตรียมแผนการชำระหนี้: เตรียมแผนการชำระหนี้ที่เป็นไปได้และนำเสนอให้เจ้าหนี้พิจารณา เช่น ขอผ่อนชำระนานขึ้น ขอลดอัตราดอกเบี้ย ยกเว้นดอกเบี้ย หรือขอพักชำระหนี้ชั่วคราว
- เจรจาอย่างสุภาพ: ใช้ภาษาที่สุภาพและเข้าใจง่ายในการสื่อสารกับเจ้าหนี้ อธิบายสถานการณ์ทางการเงินของคุณให้เจ้าหนี้เข้าใจ ว่าเรามีความจำเป็นอย่างไรบ้าง และแสดงความตั้งใจที่จะชำระหนี้ให้หมด
ไกล่เกลี่ยหนี้ vs. ปรับโครงสร้างหนี้ ต่างกันอย่างไร?
ทั้งการไกล่เกลี่ยหนี้และการปรับโครงสร้างหนี้ ล้วนเป็นวิธีการจัดการกับปัญหาหนี้สินที่ลูกหนี้สามารถนำไปใช้ได้ แต่ทั้งสองวิธีนี้มีความแตกต่างกัน ดังนี้
การไกล่เกลี่ยหนี้ (Debt Mediation)
- ความหมาย: คือกระบวนการเจรจาต่อรองระหว่างลูกหนี้และเจ้าหนี้ เพื่อหาทางออกร่วมกันในการแก้ไขปัญหาหนี้สิน โดยอาจมีบุคคลที่สามเข้ามาช่วยอำนวยความสะดวกในการเจรจา เช่น ผู้ไกล่เกลี่ย หรือหน่วยงานที่เกี่ยวข้อง
- จุดเด่น:
- มีความยืดหยุ่นสูง: สามารถเจรจาต่อรองเงื่อนไขต่างๆ ได้หลากหลาย เช่น การลดดอกเบี้ย การขยายระยะเวลาชำระหนี้
- เป็นการแก้ไขปัญหาโดยตรง: ลูกหนี้และเจ้าหนี้ได้มีโอกาสพูดคุยกันโดยตรง ทำให้เข้าใจถึงปัญหาและหาทางออกร่วมกันได้ดีขึ้น
- ลดความขัดแย้ง: ช่วยลดความขัดแย้งระหว่างลูกหนี้และเจ้าหนี้
- ข้อควรระวัง: ผลลัพธ์ของการไกล่เกลี่ยขึ้นอยู่กับการตกลงร่วมกันของทั้งสองฝ่าย หากเจรจาไม่สำเร็จ อาจต้องใช้วิธีการอื่นในการแก้ไขปัญหา
การปรับโครงสร้างหนี้ (Debt Restructuring)
- ความหมาย: คือการเปลี่ยนแปลงเงื่อนไขการชำระหนี้เดิม เช่น ลดดอกเบี้ย ขยายระยะเวลาชำระ หรือลดจำนวนเงินที่ต้องชำระในแต่ละงวด เพื่อให้ลูกหนี้สามารถชำระหนี้ได้ง่ายขึ้น
- จุดเด่น:
- ลดภาระหนี้: ช่วยลดภาระการชำระหนี้ในระยะสั้น
- รักษาประวัติเครดิต: หากสามารถชำระหนี้ตามโครงสร้างใหม่ได้ จะช่วยรักษาประวัติเครดิต
- ข้อควรระวัง:
- ต้องได้รับความเห็นชอบจากเจ้าหนี้: การปรับโครงสร้างหนี้จะสำเร็จได้ต้องได้รับความยินยอมจากเจ้าหนี้
- อาจมีค่าใช้จ่ายเพิ่มเติม: บางครั้งอาจมีค่าธรรมเนียมในการดำเนินการปรับโครงสร้างหนี้
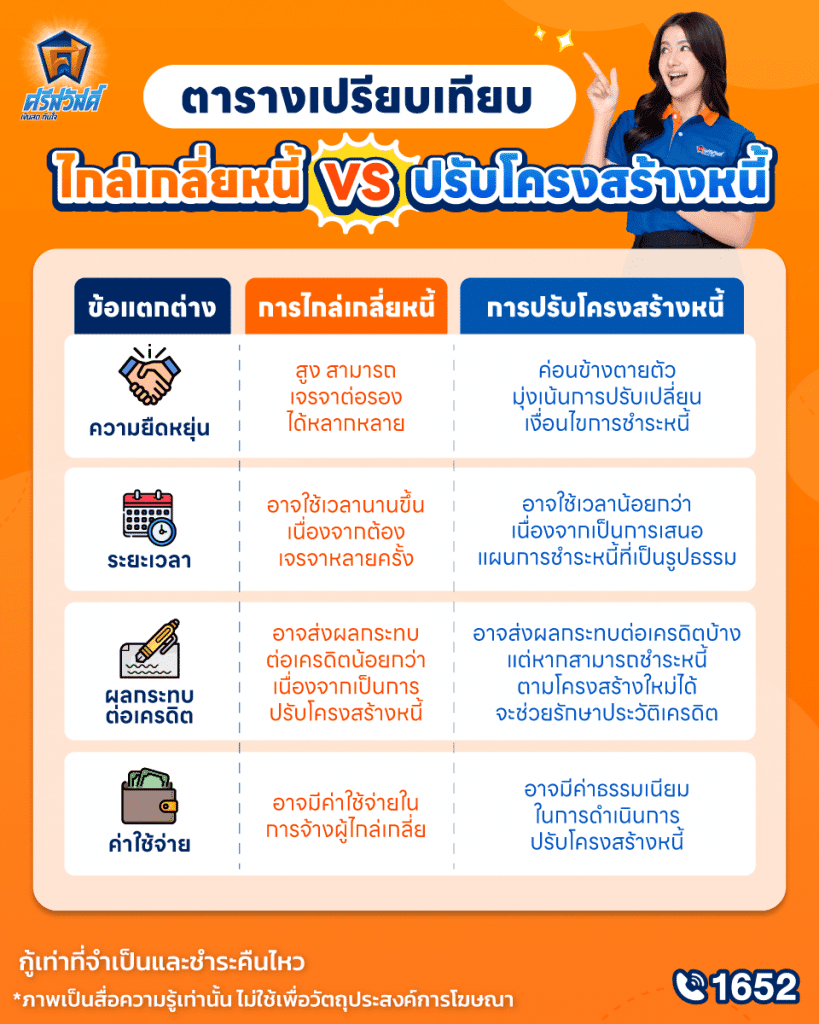
สรุป เคล็ดลับการไกล่เกลี่ยหนี้ให้ได้ผล
การไกล่เกลี่ยหนี้เป็นทางเลือกที่ดีในการแก้ไขปัญหาหนี้สิน แต่ต้องใช้ความรอบคอบและวางแผนอย่างรอบคอบ หากคุณมีปัญหาเรื่องหนี้สิน อย่าปล่อยให้ปัญหาลุกลาม ควรเริ่มต้นแก้ไขปัญหาตั้งแต่เนิ่น ๆ และปรึกษาผู้เชี่ยวชาญเพื่อขอคำแนะนำที่เหมาะสม การไกล่เกลี่ยหนี้ และ ปรับโครงสร้างหนี้ มีส่วนที่ต่างกัน ดังต่อไปนี้
- การไกล่เกลี่ยหนี้ เน้นการเจรจาต่อรองเพื่อหาทางออกร่วมกันระหว่างลูกหนี้และเจ้าหนี้ เหมาะสำหรับผู้ที่ต้องการความยืดหยุ่นในการแก้ไขปัญหาหนี้สิน
- การปรับโครงสร้างหนี้ เน้นการเปลี่ยนแปลงเงื่อนไขการชำระหนี้เดิม เหมาะสำหรับผู้ที่ต้องการลดภาระหนี้ในระยะสั้น
การเลือกใช้วิธีใดจะขึ้นอยู่กับปัจจัยหลายอย่าง เช่น
- จำนวนหนี้: หากหนี้จำนวนมาก การปรับโครงสร้างหนี้อาจเป็นทางเลือกที่ดีกว่า
- ประเภทของหนี้: หากเป็นหนี้บัตรเครดิต การไกล่เกลี่ยหนี้อาจเป็นทางเลือกที่ยืดหยุ่นกว่า
- ความสามารถในการชำระหนี้: ควรประเมินความสามารถในการชำระหนี้ของตนเองก่อนตัดสินใจ
การไกล่เกลี่ยหนี้ เป็นเหมือนการเจรจาต่อรองเพื่อหาทางออกที่ดีที่สุดร่วมกันระหว่างคุณกับเจ้าหนี้ โดยมีเป้าหมายเพื่อลดภาระหนี้สินและช่วยให้คุณหมดหนี้ไวขึ้น กลับมาใช้ชีวิตได้อย่างมีความสุข
อีกครั้ง ซึ่งคุณควรศึกษาข้อมูลให้ละเอียด เพื่อให้ได้ข้อเสนอที่เหมาะสมกับความสามารถในการชำระหนี้ของตนเอง หากคุณกำลังมองหาช่องทางติดต่อให้คำปรึกษาหนี้ และต้องการไกล่เกลี่ยหนี้ สามารถปรึกษาที่ ศรีสวัสดิ์ เงินสดทันใจ ศ.ศาลาสีส้ม ทั่วประเทศ ติดต่อได้ที่ โทร 1652 หรือ LINE Official @srisawad
หมายเหตุ
- สินเชื่อรถอัตราดอกเบี้ยที่แท้จริง 17.04% - 24% ต่อปี ระยะเวลาผ่อนสูงสุด 54 งวด
- สินเชื่อบ้านและที่ดิน อัตราดอกเบี้ยที่แท้จริง 14.61% – 15.00% ต่อปี ระยะเวลาผ่อนสูงสุด 120 งวด
- กู้เท่าที่จำเป็นและชำระคืนไหว
- เงื่อนไขอนุมัติสินเชื่อเป็นไปตามที่บริษัทฯกำหนด