 28 ตุลาคม 2569
Key Takeaways
ประกัน 2+ กับ 3+ อะไรดีกว่ากัน ? คำตอบขึ้นอยู่กับการใช้งานและสถานที่จอดรถ จุดต่างสำคัญที่สุดคือ ประกันชั้น 2+ จะมีความคุ้มครองครอบคลุมถึงกรณีรถสูญหายและไฟไหม้ บางแผนรวมน้ำท่วมด้วย ในขณะที่ประกันชั้น 3+ จะไม่คุ้มครองในส่วนนี้ โดยเน้นคุ้มครองแค่อุบัติเหตุรถชนรถเท่านั้น ดังนั้น หากคุณจอดรถในพื้นที่เสี่ยง ไม่มีโรงรถส่วนตัว หรือใช้รถที่นิยมในตลาดซึ่งเสี่ยงต่อการถูกโจรกรรม ประกัน 2+ จะตอบโจทย์และคุ้มค่ากว่า แต่หากเน้นประหยัดงบและจอดรถในบ้านอย่างปลอดภัย ประกัน 3+ ก็เพียงพอต่อความต้องการพื้นฐาน
เมื่อรถยนต์มีอายุการใช้งานเข้าสู่ปีที่ 5-10 เจ้าของรถหลายคนเริ่มรู้สึกว่าเบี้ยประกันชั้น 1 นั้นมีราคาแพงเกินความจำเป็นเมื่อเทียบกับมูลค่ารถที่ลดลง จึงเริ่มมองหาทางเลือกที่ประหยัดกว่า แต่ยังให้ความคุ้มครองที่อุ่นใจ ซึ่งทางเลือกยอดฮิตคงหนีไม่พ้นประกันชั้น 2+ และ 3+ ซึ่งคุณสามารถเปรียบเทียบเบี้ยประกันออนไลน์ได้ที่ ศรีสวัสดิ์ เงินสดทันใจ
ปัญหาคลาสสิกที่ตามมาคือ หลายคนยังสับสนว่าประกัน 2+ กับ 3+ ต่างกันอย่างไร และควรเลือกแบบไหนถึงจะคุ้มค่ากับเงินที่จ่ายไปมากที่สุด บทความนี้จะมากางตารางเทียบให้เห็นชัด ๆ พร้อมเช็กลิสต์ประเมินความเสี่ยงเพื่อช่วยให้คุณตัดสินใจได้ง่ายขึ้น
กฎเหล็กที่เหมือนกัน ประกัน 2+ กับ 3+ คุ้มครองอะไรบ้าง ?
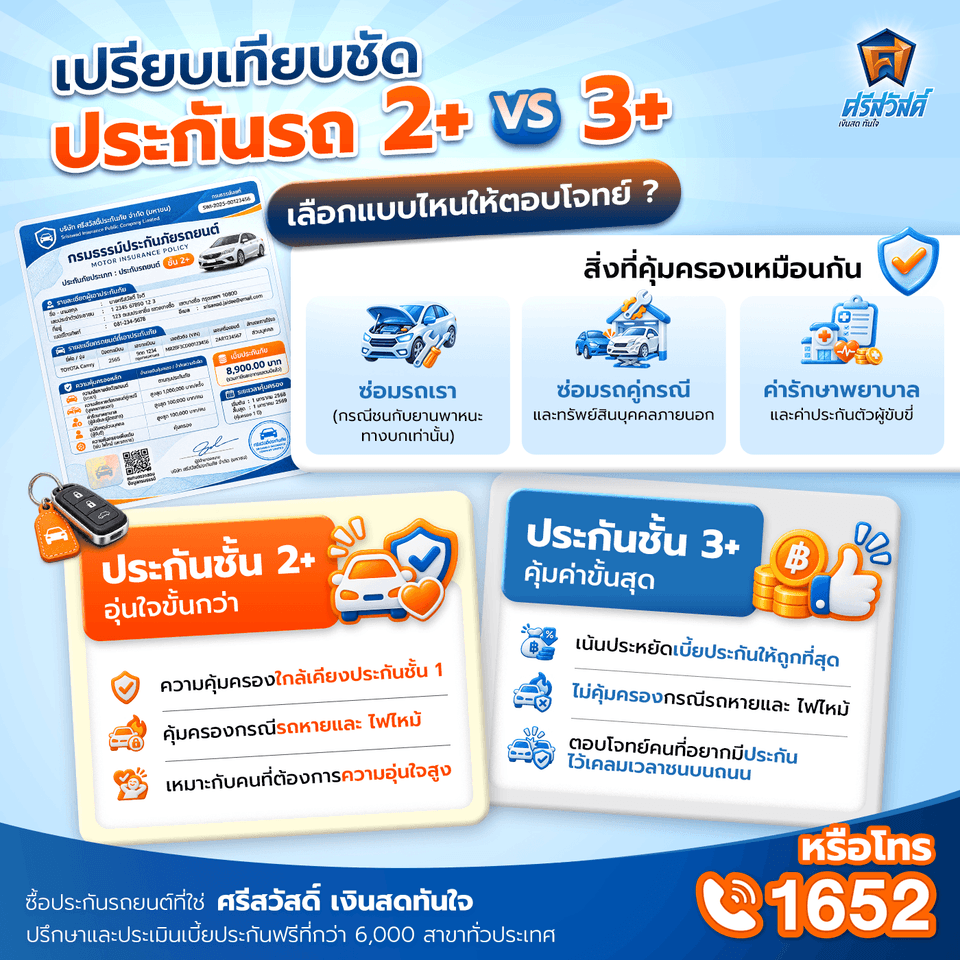
ก่อนจะไปเจาะลึกว่าประกัน 2+ กับ 3+ ต่างกันอย่างไร ต้องเคลียร์ความเข้าใจก่อนว่า ทั้ง 2 ประเภทนี้มีพื้นฐานความคุ้มครองหลักที่เหมือนกัน นั่นคือการคุ้มครองอุบัติเหตุบนท้องถนน ประกอบด้วย 2 ส่วนหลัก ดังนี้
ซ่อมเขาและซ่อมเรา (กรณีรถชนรถ)
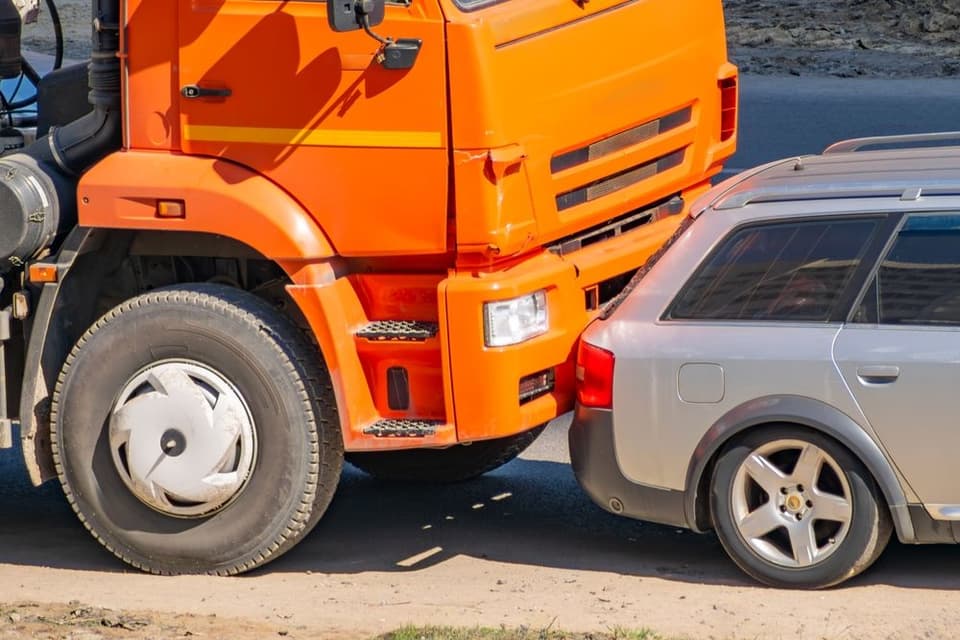
ทั้ง 2+ และ 3+ มีกฎเหล็กสำคัญคือ จะสามารถเคลมซ่อมรถตัวเองได้ ต้องเกิดจากอุบัติเหตุที่ชนกับยานพาหนะทางบก เช่น รถยนต์ มอเตอร์ไซค์ รถบรรทุก เท่านั้น หากคุณขับรถไปชนเสาไฟ ชนกำแพง ถอยชนต้นไม้ หรือหินกระเด็นใส่กระจกแตก จะไม่สามารถเคลมซ่อมรถเราได้ แต่ประกันยังคงรับผิดชอบจ่ายค่าเสียหายให้บุคคลภายนอกตามวงเงินในกรมธรรม์
คุ้มครองชีวิตและค่ารักษาพยาบาล
อีกสิ่งหนึ่งที่เหมือนกันคือ ประกัน 2+ และ 3+ ครอบคลุมค่ารักษาพยาบาลของผู้ขับขี่ ผู้โดยสารในรถ และบุคคลภายนอกอย่างครบถ้วน รวมถึงมีวงเงินสำหรับประกันตัวผู้ขับขี่ในคดีอาญา หากอุบัติเหตุนั้นทำให้ผู้อื่นบาดเจ็บสาหัสหรือเสียชีวิต
เปรียบเทียบชัด ๆ ประกัน 2+ กับ 3+ ต่างกันอย่างไร ?
จุดเด่นของประกันชั้น 2+ อุ่นใจขั้นกว่า
ประกัน 2+ คือการนำความคุ้มครองของประกันชั้น 1 มาย่อส่วน โดยจุดเด่นสำคัญคือการครอบคลุมความสูญเสียจาก รถหายและไฟไหม้ หากคุณต้องการความอุ่นใจ การทำประกันรถยนต์ชั้น 2+ ถือเป็นตัวเลือกที่คุ้มค่าที่สุดและปิดความเสี่ยงก้อนใหญ่ได้ดีเยี่ยม
สำหรับเจ้าของรถที่กำลังมองหาความคุ้มครองที่ครอบคลุมทั้งอุบัติเหตุรถชนรถ รวมถึงความเสี่ยงจากรถหายและไฟไหม้ สามารถเลือกเปรียบเทียบ ประกันรถยนต์ชั้น 2+ จากศรีสวัสดิ์ เงินสดทันใจ เพื่อค้นหาแผนประกันที่เหมาะสมกับรถยนต์และงบประมาณของคุณ พร้อมสอบถามรายละเอียดความคุ้มครองและเงื่อนไขเบี้ยประกันก่อนตัดสินใจ
จุดเด่นของประกันชั้น 3+ เซฟงบขั้นสุด
ประกัน 3+ ตัดความคุ้มครองเรื่องรถหายและไฟไหม้ออกไปทั้งหมด เพื่อกดเบี้ยประกันให้ถูกที่สุด เหมาะกับคนที่อยากได้ความคุ้มครองพื้นฐาน แค่มีประกันไว้เคลมซ่อมรถเวลาเกิดอุบัติเหตุชนกับคันอื่นบนถนน โดยไม่ต้องควักกระเป๋าจ่ายเอง
หากต้องการลดภาระค่าใช้จ่าย แต่ยังอยากมีความคุ้มครองเมื่อเกิดอุบัติเหตุรถชนรถ ประกันรถยนต์ชั้น 3+ จากศรีสวัสดิ์ เงินสดทันใจ ก็เป็นอีกทางเลือกที่น่าสนใจ คุณสามารถสอบถามรายละเอียดแผนประกันและเปรียบเทียบความคุ้มครองให้เหมาะกับลักษณะการใช้รถของคุณได้ก่อนเลือกซื้อ
ตารางเปรียบเทียบความคุ้มครองแบบเข้าใจง่าย
สำหรับคนใช้รถที่ยังลังเล ไม่รู้จะเลือกทำประกันประเภทไหนดี เรามีตารางเปรียบเทียบว่าประกัน 2+ กับ 3+ ต่างกันอย่างไรมาให้เห็นกันชัด ๆ เพื่อให้ตัดสินใจเลือกความคุ้มครองที่ตอบโจทย์การขับขี่ได้มากที่สุด
| หมวดหมู่ความคุ้มครอง | ประกันชั้น 2+ | ประกันชั้น 3+ |
| ซ่อมรถเรา (กรณีชนกับยานพาหนะทางบก) | คุ้มครอง | คุ้มครอง |
| ซ่อมรถคู่กรณี / ทรัพย์สินบุคคลภายนอก | คุ้มครอง | คุ้มครอง |
| ค่ารักษาพยาบาล / ประกันตัวผู้ขับขี่ | คุ้มครอง | คุ้มครอง |
| กรณี รถสูญหาย / ไฟไหม้ | คุ้มครอง | ไม่คุ้มครอง |
| กรณี น้ำท่วม / ภัยธรรมชาติ | คุ้มครอง (ขึ้นอยู่กับแพ็กเกจ) | ไม่คุ้มครอง |
| ช่วงราคาเบี้ยประกันเฉลี่ยต่อปี | ประมาณ 5,000-8,000 บาท | ประมาณ 3,000-5,000 บาท |
ตารางข้างต้นเป็นเพียงสรุปความคุ้มครองพื้นฐานเท่านั้น สามารถดูรายละเอียดของประกันแต่ละแผนเพิ่มเติมได้ที่บริการทำประกันชั้น 2+ และประกันชั้น 3+ ของศรีสวัสดิ์ เงินสดทันใจ
4 ปัจจัยสำคัญก่อนตัดสินใจเลือกระหว่างประกัน 2+ กับ 3+
เมื่อรู้แล้วว่าประกัน 2+ กับ 3+ ต่างกันอย่างไร หากอยากเลือกให้เหมาะกับการใช้งานมากที่สุด ลองพิจารณาจากปัจจัยเหล่านี้ได้เลย
สถานที่จอดรถเป็นประจำ เพื่อประเมินความเสี่ยงรถหาย
- ควรเลือก 2+ หากต้องจอดรถริมถนน จอดหน้าบ้านที่ไม่มีรั้วรอบขอบชิด จอดในซอยเปลี่ยว หรือจอดตามลานจอดรถสาธารณะที่ไม่มี รปภ.
- ควรเลือก 3+ หากมีโรงจอดรถส่วนตัวภายในบริเวณบ้าน มีรั้วมิดชิด ล็อกประตูแน่นหนา หรือมีกล้องวงจรปิดสอดส่องตลอดเวลา
รุ่นรถและความต้องการของตลาดมืด ส่งผลต่อการถูกโจรกรรม
- ควรเลือก 2+ หากรถของคุณคือรถตลาด แม้จะเก่า แต่ความต้องการอะไหล่ในตลาดมืดมีสูง รถกลุ่มนี้จึงเป็นเป้าหมายหลัก
- ควรเลือก 3+ หากรถเป็นรุ่นเฉพาะกลุ่ม อะไหล่หายาก หรือรถมีอายุมากกว่า 15-20 ปีขึ้นไป ซึ่งไม่ได้เป็นที่ต้องการของตลาดมืดแล้ว
พฤติกรรมการใช้รถและเส้นทางขับขี่
- ควรเลือก 2+ หากต้องขับรถทางไกลข้ามจังหวัดบ่อย ๆ ขับรถตอนกลางคืน หรือใช้เส้นทางที่ไม่คุ้นชิน ซึ่งเสี่ยงต่ออุบัติเหตุรุนแรงจนทำให้เครื่องยนต์ไฟไหม้
- ควรเลือก 3+ หากพฤติกรรมคือใช้รถน้อย ขับแค่ไปซูเปอร์มาร์เก็ตใกล้บ้าน ส่งลูกไปโรงเรียน หรือขับเฉพาะช่วงกลางวันระยะทางสั้น ๆ
งบประมาณและส่วนต่างความคุ้มค่า
- ควรเลือก 2+ หากมีกำลังจ่ายเพิ่มอีกประมาณ 1,000-2,000 บาท/ปี การยอมจ่ายส่วนต่างนี้เพื่อปิดความเสี่ยงเรื่องรถหาย ไฟไหม้ ถือเป็นการลงทุนที่คุ้มค่า
- ควรเลือก 3+ หากต้องการรัดเข็มขัดค่าใช้จ่ายอย่างเข้มงวด และต้องการทำประกันไว้เพียงเพื่อป้องกันการสูญเสียเงินก้อนใหญ่เวลาขับรถชนคันอื่น
สรุปประกัน 2+ กับ 3+ อะไรดีกว่ากัน เลือกแบบไหนให้เหมาะกับคุณ
ไม่มีคำตอบตายตัวว่าระหว่างประกัน 2+ กับ 3+ อะไรดีกว่ากัน มีแต่แผนประกันที่เหมาะสมกับความเสี่ยงของคุณที่สุด หากประเมินแล้วพบว่าสถานที่จอดรถมีความเสี่ยง รถยังเป็นที่นิยม และยอมรับความสูญเสียจากเหตุรถหายไม่ได้ ประกันชั้น 2+ คือคำตอบที่ใช่ แต่หากคุณใช้รถน้อยมาก มีที่จอดรถปลอดภัย 100% และต้องการประหยัดงบขั้นสุด ประกันชั้น 3+ ก็เพียงพอที่จะคุ้มครองคุณบนท้องถนนแล้ว
ไม่ว่าจะเลือกทำประกันรถยนต์ชั้น 2+ หรือ 3+ หัวใจสำคัญคือการมีประกันติดรถไว้เสมอเพื่อกระจายความเสี่ยง หากคุณตัดสินใจได้แล้ว ศรีสวัสดิ์ เงินสดทันใจ พร้อมให้บริการเปรียบเทียบแผนประกันภัยรถยนต์จากบริษัทชั้นนำ ให้คุณได้รับเบี้ยที่คุ้มค่าที่สุด พร้อมโปรโมชันประกันภัยรถยนต์ ผ่อนเงินสด 0% นานสูงสุด 12 งวด ไม่ต้องใช้บัตรเครดิต ก็สามารถซื้อความคุ้มครองที่ดีที่สุดให้รถคุณได้
เข้ามารับคำปรึกษาเรื่องประกันรถยนต์ รวมถึงประเมินเบี้ยได้ฟรีที่ “ศ. ศาลาสีส้ม” ทุกสาขาของ “ศรีสวัสดิ์ เงินสดทันใจ” ใกล้บ้านกว่า 6,000 สาขาทั่วประเทศ หรือสอบถามรายละเอียดเพิ่มเติมได้ที่แอปพลิเคชัน “ศรีสวัสดิ์” พร้อมให้บริการทั้งระบบ iOS และ Android หรือผ่านช่องทาง LINE Official: @srisawad และ Call Center โทร 1652 ได้ตลอดเวลาทำการ
หมายเหตุ :
- เงื่อนไขเป็นไปตามที่บริษัทฯ กำหนด
- นายหน้าประกันวินาศภัย : บริษัท ศรีสวัสดิ์ พาวเวอร์ 2014 จำกัด
- เลขที่ใบอนุญาต : ว00011/2561
- ผลิตภัณฑ์ประกันภัยทุกประเภท รับประกันภายใต้เงื่อนไขของบริษัทประกันภัย
- เบี้ยประกันภัยขึ้นอยู่กับยี่ห้อ รุ่น และ อายุรถที่เอาประกัน
ข้อมูลอ้างอิง
- Getting the best protection to match your needs, with your car insurance.
- Choose the Best Car Insurance for You
คำถามที่พบบ่อยเกี่ยวกับประกันชั้น 2+ และ 3+ (FAQs)
Q : ประกัน 2+ กับ 3+ ต่างกันตรงไหนมากที่สุด ?
A : จุดต่างหลักคือ ประกันชั้น 2+ จะคุ้มครองกรณีรถสูญหายและไฟไหม้ ในขณะที่ประกันชั้น 3+ จะไม่คุ้มครองในส่วนนี้ โดยเน้นให้ความคุ้มครองเฉพาะเมื่อเกิดอุบัติเหตุรถชนรถเท่านั้น
Q : ประกัน 2+ แพงกว่า 3+ มากไหม ?
A : ไม่ได้แพงกว่ามากนัก โดยเฉลี่ยเบี้ยประกันชั้น 2+ จะสูงกว่าชั้น 3+ ประมาณ 1,000-2,000 บาทต่อปี ขึ้นอยู่กับทุนประกัน ปีจดทะเบียนรถ และโปรโมชันของแต่ละบริษัทประกันภัย
Q : รถอายุเกิน 10 ปี ควรทำประกัน 2+ หรือ 3+ ดี ?
A : หากรถอายุเกิน 10 ปี แต่เป็นรถรุ่นยอดนิยมและต้องจอดในพื้นที่เสี่ยง แนะนำให้ทำ 2+ เพื่อป้องกันเรื่องรถหาย แต่หากจอดในบ้านที่มีรั้วรอบขอบชิด ปลอดภัย และใช้งานน้อย การทำ 3+ จะช่วยประหยัดค่าใช้จ่ายได้มากกว่า
Q : ถ้าไม่มีคู่กรณี ประกัน 2+ หรือ 3+ เคลมได้ไหม ?
A : ไม่สามารถเคลมซ่อมรถตัวเองได้ทั้งคู่ หากต้องการความคุ้มครองที่ครอบคลุมกรณีชนแบบไม่มีคู่กรณี เช่น ชนต้นไม้ หินดีดกระจกแตก จะต้องเลือกทำประกันชั้น 1 เท่านั้น
Q : ประกัน 2+ กับ 3+ ต้องตรวจสภาพรถก่อนทำหรือไม่ ?
A : โดยทั่วไปทั้งประกันชั้น 2+ และ 3+ มักไม่ต้องตรวจสภาพรถหรือถ่ายรูปรถส่งให้บริษัทประกันก่อนทำ สามารถซื้อและรับความคุ้มครองได้ทันที